
티스토리 뷰
목차
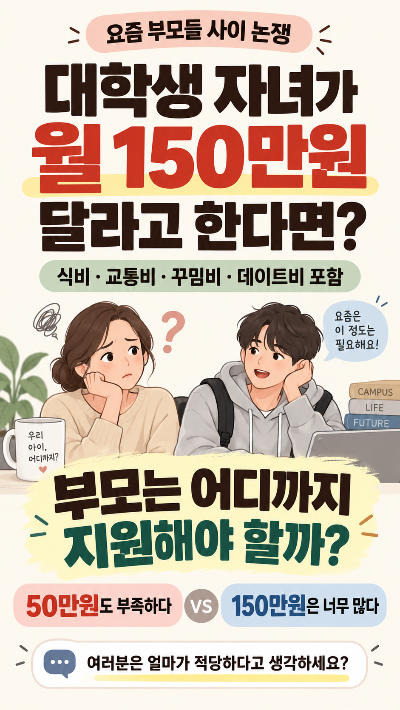
대학생 자녀가 부모에게 한 달 150만 원의 용돈을 요구했다는 사연이 온라인을 달구고 있습니다. 알바몬이 대학생 496명을 대상으로 조사한 결과, 실제 대학생 평균 용돈은 월 69만 원입니다. 150만 원은 그 두 배가 넘는 금액인데, 저도 첫째 아이 용돈을 정기적으로 주기 시작하면서 비슷한 고민에 빠졌던 터라 이 논쟁이 남 일 같지 않았습니다.
150만 원은 어디서 나온 숫자인가 — 배경과 맥락
사연의 주인공은 공무원 A 씨입니다. 대학에 입학한 딸이 알바 없이 공부와 대외 활동에 전념하고 싶다며 월 150만 원을 요청했고, 항목은 식비·교통비·꾸밈비·데이트비라고 했습니다. 집에서 통학하기 때문에 월세와 주거비는 별도 지출이 없고, 등록금과 교재비도 따로 지원하는 조건입니다.
여기서 꾸밈비란 화장품·의류·미용 등 외모 관리에 쓰이는 비용을 통칭하는 표현입니다. 쉽게 말해 "꾸미는 데 드는 돈"인데, 이 항목이 포함됐다는 사실이 커뮤니티에서 가장 많은 반발을 샀습니다. 데이트 비용과 꾸밈비를 부모가 지원해야 하느냐는 것이죠.
한국보건사회연구원(보사연)의 '2024년도 가족과 출산 조사' 보고서를 보면, 국민 약 88%는 자녀가 성인이 된 이후에도 경제적으로 지원해야 한다고 생각합니다(출처: 한국보건사회연구원). 실제로 대학생 자녀를 둔 응답자 1,164명 중 80.6%가 경제적 지원을 하고 있다고 답했고, 월평균 지원액은 91만 7,000원이었습니다. 150만 원은 이 평균치보다도 약 60만 원 높은 금액입니다.
제가 직접 겪어봤는데, 용돈을 정기적으로 주기 시작하는 순간 생각보다 훨씬 복잡한 문제들이 따라옵니다. 명절에 할머니나 친척들이 주신 돈까지 "나한테 준 거니까 내가 써야지"라고 하는 순간, 용돈의 범위가 어디까지인지부터 다시 정의해야 했습니다.
- 대학생 평균 용돈: 월 69만 원 (알바몬, 대학생 496명 조사)
- 부모의 월평균 실제 지원액: 91만 7,000원 (한국보건사회연구원, 2024)
- 대학생 스스로 생각하는 적정 용돈: 월 60만 4,902원
- A씨 딸의 요구액: 월 150만 원 (주거비·등록금 별도)
숫자 뒤에 숨은 진짜 문제 — 금융 자립과 의존의 경계
이 논쟁을 단순히 "150만 원이 많냐 적냐"의 문제로 보면 본질을 놓칩니다. 진짜 쟁점은 금융 자립(Financial Independence)입니다. 여기서 금융 자립이란 스스로 수입을 만들고, 그 안에서 지출을 통제하며 저축과 소비 균형을 유지하는 능력을 의미합니다. 용돈을 아무리 많이 받아도 이 능력을 키울 기회가 없다면, 사회에 나가는 순간 무너질 가능성이 높습니다.
알바몬이 2024년 남녀 대학생 1,181명을 대상으로 실시한 조사를 보면, 응답자의 59.9%가 현재 용돈이 부족하다고 답했습니다(출처: 알바몬). 그런데 부족한 용돈을 어떻게 마련하겠냐는 질문에 60.2%가 "아르바이트를 하겠다"라고 응답했습니다. 용돈이 부족하면 스스로 벌겠다는 생각이 과반수였다는 점이 흥미롭습니다. A 씨 딸처럼 알바 없이 부모의 지원만 늘리겠다는 방향과는 다른 태도입니다.
솔직히 이건 예상 밖이었습니다. 막연히 "요즘 대학생들은 다 부모한테 손 벌리겠지"라고 생각했는데, 데이터는 달랐습니다. 대부분은 부족하면 본인이 해결하려 한다는 것이죠.
제 경험상 이건 좀 다릅니다. 저 역시 대학 시절 부모님이 주시는 돈을 당연하게 쓰면서 왜 스스로 벌어볼 생각을 못 했는지, 지금 돌아보면 이해가 잘 안 됩니다. 집안 형편이 넉넉했던 것도 아닌데 말이죠. 자립 기회비용(Opportunity Cost of Independence)이라는 개념이 있는데, 쉽게 말해 부모 지원을 받는 동안 스스로 돈을 벌고 관리하는 경험을 할 기회를 잃는 비용입니다. 이 비용은 숫자로 잘 보이지 않지만, 사회 초년생이 됐을 때 체감하게 됩니다.
A 씨가 "150만 원을 주려면 노후 준비를 포기해야 한다"라고 토로한 부분도 중요합니다. 노후 준비를 포기하면서까지 자녀의 데이트 비용을 지원하는 구조는, 결국 세대 간 재정 이전(Intergenerational Financial Transfer)이 한쪽으로만 흘러가는 상황을 만듭니다. 한 누리꾼의 말처럼 "150만 원 줄 테니 나중에 매달 150만 원씩 용돈 줄 수 있냐"는 질문이 농담처럼 들리지 않는 이유입니다.
그래서 실제로 어떻게 할 것인가 — 소비 습관 설계
저도 요즘 첫째 아이를 보면서 고민이 깊어졌습니다. 화장품을 이것저것 사고, 밖에서 컵라면이나 간식을 자꾸 사 먹는 모습을 보면 용돈을 넉넉히 주는 게 꼭 좋은 일인지 의문이 들었습니다. 돈이 충분하면 고민 없이 사고, 돈이 부족하면 "이게 진짜 필요한가"를 한 번 더 생각하게 됩니다. 그 고민의 과정 자체가 소비 습관 형성에 중요한 역할을 합니다.
제가 직접 써봤는데, 가장 효과적이었던 방법은 금액을 무조건 올려주거나 무조건 깎는 것이 아니라 예산 책정(Budgeting) 방식을 함께 설계하는 것이었습니다. 예산 책정이란 한 달 쓸 수 있는 금액을 항목별로 미리 나눠두고, 그 안에서 우선순위를 정해 사용하는 방식입니다. 어릴 때부터 이 습관을 들이면 사회에 나가서도 월급 관리가 훨씬 수월해집니다.
친척들에게 받은 돈을 어떻게 처리할지도 고민이었습니다. 아이는 "나한테 준 돈"이라고 하고, 저는 전부 자유롭게 쓰게 하는 게 맞는지 확신이 없었습니다. 결국 저는 받은 돈의 절반은 저축하고, 나머지 절반은 아이가 관리하는 방식으로 합의를 봤습니다. 처음엔 아이가 불만스러워했지만, 저축 통장에 돈이 쌓이는 걸 직접 보고 나서는 오히려 흥미를 갖기 시작했습니다.
대학생 수준으로 넘어오면 이야기가 달라집니다. 집안 형편이 여유롭고 부모가 기꺼이 지원할 수 있다면 생활비를 주는 것 자체는 문제가 아닙니다. 하지만 그 금액 안에서 식비, 교통비, 여가비를 직접 배분하고 관리하는 경험을 병행해야 합니다. 부모가 부족할 때마다 채워주는 구조가 되면 재정 자립도(Financial Independence Index)가 높아질 기회가 없습니다. 재정 자립도란 외부 지원 없이 스스로 생계를 유지할 수 있는 정도를 나타내는 척도입니다.
자주 묻는 질문
Q. 대학생 용돈 평균이 얼마인가요?
A. 알바몬이 대학생 496명을 조사한 결과 월평균 69만 원으로 집계됐습니다. 대학생 스스로 생각하는 적정 용돈은 약 60만 5,000원으로 실제 사용액과 큰 차이는 없었습니다. 부모가 실제로 지원하는 금액은 한국보건사회연구원 조사 기준 월평균 91만 7,000원 수준입니다.
Q. 대학생 자녀에게 용돈을 꼭 줘야 하나요?
A. 법적 의무는 없지만 한국보건사회연구원 조사에 따르면 국민 약 88%가 성인 자녀에게도 경제적 지원이 필요하다고 생각합니다. 다만 지원의 목적이 자녀의 자립을 돕는 발판이어야지, 스스로 벌어야 할 동기를 없애는 방향이 되어서는 곤란합니다. 금액보다 지원 방식이 더 중요합니다.
Q. 용돈 부족하면 알바를 시키는 게 맞을까요?
A. 알바몬 조사에서 용돈이 부족한 대학생의 60.2%가 스스로 아르바이트를 하겠다고 응답했습니다. 공부에 집중해야 하는 시기라면 아르바이트가 부담일 수 있지만, 직접 돈을 벌고 관리해보는 경험 자체가 금융 자립의 중요한 훈련이 됩니다. 전면 금지보다는 방학 등을 활용한 단기 경험을 권유하는 방식이 현실적입니다.
Q. 데이트비나 꾸밈비도 부모가 지원해줘야 하나요?
A. 이 부분이 이번 논쟁에서 가장 많은 반발을 산 지점입니다. 식비·교통비처럼 기본 생활에 필요한 항목과 달리, 꾸밈비와 데이트비는 개인의 라이프스타일 선택에 가깝습니다. 부모가 지원할 경우 총액 안에서 우선순위를 자녀가 직접 정하도록 하는 방식이, 금전적 자기 결정 능력을 키우는 데 더 낫다고 봅니다.
결론
이번 논쟁을 보면서 제가 내린 결론은 단순합니다. "얼마를 줄 것인가"보다 "어떻게 쓰도록 할 것인가"가 더 중요합니다. 부모의 지원이 자녀가 자립할 수 있도록 돕는 발판이어야지, 자립할 필요를 느끼지 못하게 만드는 울타리가 되어서는 안 된다고 생각합니다. 저 역시 제 아이들에게 단순히 "아껴 써라"라고 말하는 것보다, 정해진 예산 안에서 우선순위를 정하고 부족하면 스스로 채울 방법을 찾아보는 경험을 해보게 하고 싶습니다.
150만 원이 많다 적다를 따지기 전에, 그 돈을 받고 나서 아이가 어떤 소비 습관을 익히게 되는지를 먼저 생각해 볼 필요가 있습니다. 부모가 노후 준비를 포기해야 할 정도의 금액이라면 그 자체로 이미 한쪽이 너무 많은 것을 감당하고 있다는 신호입니다.
'육아정보' 카테고리의 다른 글
| 어린이집 아동학대 21년도 오늘 사건 (학대 실형, CCTV 의무화, 신고 체계) (0) | 2026.09.10 |
|---|---|
| 어린이집 단체생활 (황보라아들 돌발행동, 기질, 훈육) (0) | 2026.09.09 |
| 티빙 개인정보 유출 보상 (보상 신청, 피해 대책) (0) | 2026.09.07 |
| 사춘기 딸과 부모와의 관계 해결 방법(아이기질,진로 성향, 부모와궁합) (0) | 2026.09.05 |
| 밤에 아이 아프면 AI가 병원에 전화까지?(모두 AI, 3사 에이전트, 정보격차) (0) | 2026.09.05 |